
家計簿 マネーフォワード ME:人気の資産管理&支出管理
- 評価
- 4.3
- ダウンロード
- 5.00M
- コンテンツのレーティング
- 3 歳以上
家計簿 マネーフォワード ME:人気の資産管理&支出管理 - スクリーンショット
家計簿 マネーフォワード ME:人気の資産管理&支出管理 - 説明
- アプリ名
- 家計簿 マネーフォワード ME:人気の資産管理&支出管理
- パッケージ名
- com.moneyforward.android.app
- 開発者
- Money Forward Home, Inc.
- カテゴリー
- ファイナンス
- 最終更新日
- 2013/03/27
- バージョン
- 20.0.0
分析者 TrendiApps
家計簿アプリを選ぶとき、機能の多さだけでなく、毎日開いたときの軽さや、銀行・カードの情報を確認したい瞬間に迷わず使えるかも大切です。私が使って感じた「家計簿 マネーフォワード ME」は、支出を手入力する昔ながらの家計簿と、資産をまとめて眺めたい人向けの管理ツールの中間にあるアプリでした。単なる買い物メモではなく、家計全体の流れを見えるようにしたい人に向いています。
金融カテゴリーのアプリとして、Money Forward Home, Inc.が開発しています。無料で始められ、対象年齢は3歳以上です。ストアでは平均4.3の評価が付いており、評価数はおよそ4万7千件、レビュー数は約1万2千件あります。累計インストールは500万以上で、長く使われている家計管理アプリだと分かります。
日常の確認を速くする設計と、使い始めの印象
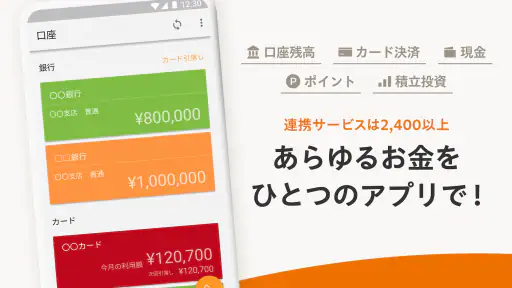
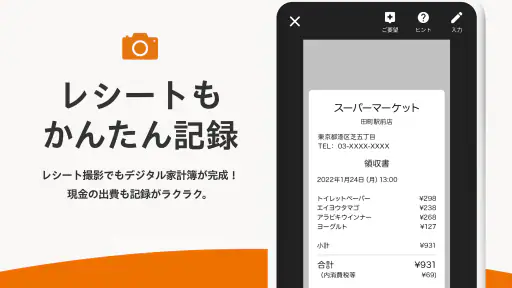
最初に良いと感じたのは、支出を記録する目的と、資産の状態を確認する目的を同じ場所で扱えることです。銀行口座、クレジットカードなどを連携すれば、毎回の買い物をすべて手入力する負担を減らせます。現金で払った分はレシート読み取りを使えるため、カード払いと現金払いが混ざる生活でも記録を一か所に寄せやすいです。
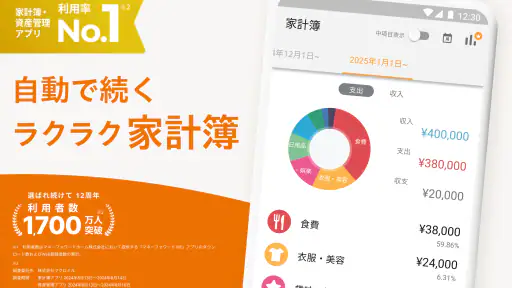
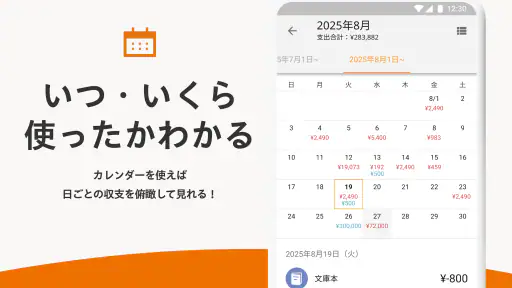
起動してすぐ細かな設定を探すというより、収支や資産の全体像を確認する使い方に向いています。給料日前に残高を見たり、カードの利用額を確認したり、今月の食費が膨らんでいないかを調べたりする場面では、一般的な手書き家計簿よりも判断までの時間を短くできます。私は、入力すること自体を目的にするより、数字を見て次の行動を決めるアプリとして使うと良さが出ると感じました。
一方で、初回の連携設定は、家計簿をすぐ書き始めたい人には少し重く感じられるかもしれません。金融機関やカードを一つずつ確認し、自分の生活に合う分類を整える必要があるからです。ここを面倒に感じて全部を手入力するなら、もっと単純なメモ型家計簿のほうが速い場合もあります。最初に完璧を目指さず、普段よく使う口座とカードだけから始めるのが現実的です。
アプリ内購入はアイテムごとに590円から10,700円まで設定されています。無料で試せる一方、使い方によっては追加機能を検討することになります。私は、まず無料の範囲で自分の支出管理に合うかを確認し、連携したいサービスの数や資産管理の深さに不満が出てから判断する進め方をおすすめします。
毎日の入力を減らすための実用的な流れ
このアプリを効率よく使うコツは、すべての支出をその場で細かく編集しようとしないことです。まず自動で入ってきた明細をざっと確認し、分類が明らかに違うものだけ直します。コンビニ、交通費、サブスクリプションのように繰り返し発生する支出は、月末にまとめて見直すほうが、買い物のたびに画面を開くより続けやすいです。
おすすめの記事






現金払いが多い人は、レシート読み取りを単なる入力代わりではなく、財布の支出をまとめて取り込む道具として使うと便利です。ただし、読み取り後の分類を毎回確認する習慣は必要です。読み取りができることと、家計の目的にぴったり合う分類になることは別なので、食費と日用品を厳密に分けたい人ほど、取り込み後の確認を省かないほうがよいでしょう。
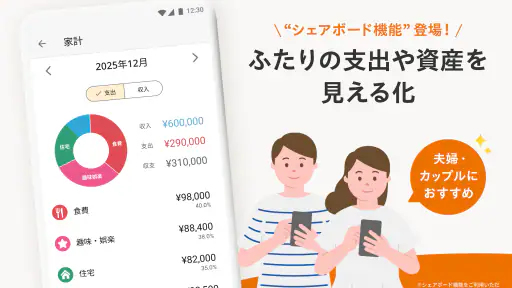
もう一つ便利なのが、家族や同居人と家計を共有したい場面です。シェアボードを使えば、個人の記録だけでなく、家計について同じ情報を見ながら話しやすくなります。片方が支払い、もう片方が全体を確認する家庭では、口頭で金額を伝え続けるより、支出の流れを共有しやすいです。反対に、完全に個人用として使いたい人には、この機能は必須ではありません。
明細が増える場面で感じる負荷
普段の生活では、少数の口座とカードを確認するだけなら、画面の切り替えや支出の確認は比較的分かりやすく進みます。負荷を感じやすいのは、複数の口座、カード、電子決済、現金記録を一度に整理しようとする場面です。情報が一つに集まるほど便利になりますが、その分だけ分類の確認や重複チェックが必要になります。
たとえば、月末にカード明細を確認しながら、現金で払ったレシートも取り込み、さらに家族と共有した支出を整理する場合です。この使い方では、アプリの表示が遅いというより、確認する情報そのものが多くなります。私はこのタイミングで一気に完璧な家計簿を作ろうとすると疲れやすいと感じました。日々は大まかに確認し、週末に分類を整えるほうが現実的です。
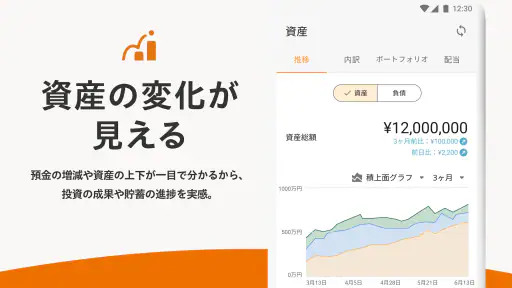
資産形成を考えている人にとっては、支出だけでなく、預金などを含めた全体の状態を確認できる点が役立ちます。ただ、資産の数字を頻繁に眺めるだけでは家計は改善しません。支出の分類を見て、翌月の固定費や使いすぎを具体的に調整するところまで行って、初めてこのアプリの価値を活かせます。
私は、毎月の支出をただ記録するだけでなく、「今月あとどれくらい使えるか」を考える人に特に向くと思います。逆に、投資や口座残高には関心がなく、現金の出入りだけを簡単にメモしたい人には、機能が多く感じられる可能性があります。
安定して使うために知っておきたいこと
金融情報をまとめて見られることは大きな強みですが、連携型の家計簿は、手入力だけのアプリより確認事項が増えます。明細が入った後に、支払い日と利用日をどう見るか、同じ支出が別の形で表示されていないか、自分の家計ルールに合う分類かを確認する必要があります。これは欠点というより、自動化の便利さと引き換えに発生する管理です。
私は、残高や明細を見て違和感があったとき、すぐに数字を修正するのではなく、まず元の口座やカード側の記録と照らし合わせる使い方が安全だと感じます。アプリ上の分類を直しても、実際の引き落とし額が変わるわけではありません。家計簿の表示と金融機関の記録を別々の役割として考えると、慌てずに済みます。
自動連携に頼り切らず、現金や未連携の支出を定期的に確認することも重要です。カード中心の生活なら自動化の恩恵を受けやすい一方、現金中心だとレシートを読み取る作業が残ります。家計のすべてが自動で完成するアプリだと思って使うと、入力漏れに気づきにくくなります。週に一度、財布の中身とレシートを確認する時間を決めておくと、記録の精度を保ちやすいです。
シェアボードを使う家庭では、誰がどの支出を確認するかを最初に決めておくと、同じ明細を何度も見直す手間を減らせます。共有は便利ですが、家計のルールが曖昧なままだと、分類の基準が人によって変わります。アプリの機能より先に、「外食は食費にする」「立て替えは別に扱う」といった家庭内の基準を決めることが、長期的な使いやすさにつながります。
端末や使い方によって変わる快適さ
現在のバージョンは20.0.0で、利用にはOS 8.0以上が必要です。比較的新しい端末で、必要なアプリを整理しながら使うなら、日常的な確認には十分な構成です。古い端末や空き容量が少ない端末では、アプリそのものだけでなく、複数の金融情報を扱う操作全体が負担に感じられることがあります。
特に、明細を大量に確認する人は、画面の大きさや文字の見やすさにも左右されます。小さな画面で分類を何度も直すより、落ち着いて確認できる環境で週単位の見直しをしたほうが効率的です。外出先では残高の確認だけにとどめ、細かい分類は自宅で行うという使い分けも実用的でした。
動作の軽さを期待するなら、表示する情報を増やしすぎないことが大切です。口座やカードを必要以上に登録すると、便利さよりも確認作業が先に増えます。私は、現在使っているものだけを中心にまとめ、使わなくなった連携先は整理する運用が、見やすさと管理のしやすさの両方で有効だと思います。
また、端末を買い替えたときや、久しぶりに家計簿を再開したときは、最初から過去の記録を細部まで直そうとしないほうがよいです。まず現在の残高と今月の支出を確認し、過去の分類は必要な範囲だけ見直します。家計管理は継続が重要なので、過去を完全に整える作業で再開の勢いを失わないことが大切です。
一般的な家計簿との違いと向いている人
手書きの家計簿や単純な入力型アプリと比べると、このアプリは自動連携と資産の一覧性が強みです。入力の自由度やシンプルさでは、項目を自分で作って好きな形式で記録できる家計簿のほうが合う人もいます。しかし、銀行やカードを複数使い、月末にまとめて全体を確認したい人なら、明細を集約できる価値は大きいです。
スプレッドシートで家計を管理している人と比べると、集計の仕組みを自分で作らなくてよい点が楽です。その代わり、分類方法を完全に自由設計したい人には制約が気になるかもしれません。自分だけの細かな費目や独自の計算式を中心に管理したいなら、表計算のほうが柔軟です。
家族で家計を管理する場合は、シェアボードが選択理由になります。夫婦で別々に支払う家庭や、生活費の確認を一緒にしたい家庭では、共有された情報を見ながら話せるのが便利です。一方、家計を一人で完結させ、連携も一つだけで済むなら、より軽い入力型アプリのほうが気楽に感じる可能性があります。
私がすすめたいのは、支出の記録を習慣化したい人だけでなく、口座残高、カード利用、現金支出を一つの視点で見たい人です。反対に、金融サービスとの連携に抵抗がある人、分類を細かく自分で設計したい人、極力少ない機能で記録だけしたい人は、別のタイプを選んだほうが満足しやすいでしょう。
実際の生活で役立つ使い方
たとえば、給料日の後に家賃や通信費のような固定費がカードや口座から動き、平日はコンビニや交通費を現金とカードで支払う家庭を考えてみます。月の途中でカードの利用額だけを見ると、まだ余裕があるように感じることがあります。しかし、口座や現金の支出も含めて確認すれば、自由に使える金額を現実的に考えやすくなります。
この場面では、朝に毎回細かな入力をする必要はありません。自動で入った明細を数日に一度確認し、現金のレシートをまとめて読み取り、週末に食費と日用品だけを見直します。月末には家族とシェアボードを確認し、翌月に減らす項目を一つだけ決める。この流れなら、記録作業が目的にならず、実際の節約につながります。
もう一つの使い方は、旅行や大きな買い物の前に資産全体を確認することです。支出予定を考えるとき、財布の中の現金だけでなく、普段使う口座やカードの状況をまとめて見られると、無理のない予算を立てやすくなります。ただし、表示された資産額をそのまま使える金額と考えないことが重要です。引き落とし予定や生活費を残したうえで判断する必要があります。
速さを求めるなら、登録数を絞り、確認のタイミングを決めることが最大のコツです。機能を全部使うより、自分の家計で判断に必要な情報だけを残したほうが、画面も運用もすっきりします。
料金、対応環境、長く続けられるか
無料で始められるため、家計簿アプリを初めて試す人でも導入のハードルは低いです。対象年齢は3歳以上なので、家庭で使うアプリとして年齢面の制限を強く意識する必要はありません。購入を検討する場合も、先に無料利用で入力の流れ、自動連携の使い勝手、家族との共有が自分に合うかを確認するのがよいでしょう。
長く続けられるかは、初日の便利さより、月末に嫌にならないかで決まります。自動連携が生活に合う人なら、入力の手間を減らしながら支出を振り返れます。反対に、現金払いが中心で、レシートをため込みやすい人は、自動化の利点を十分に受けにくいです。その場合は、毎日数秒で入力できる単純な家計簿のほうが続くことがあります。
私は、動作の印象を評価するときも、アプリ単体の速さだけでなく、登録した情報量と確認方法を含めて考えるべきだと思います。少ない情報で残高を見る使い方なら軽快に感じやすく、複数の連携先を細かく分類する使い方では、確認に時間がかかります。これはこのアプリの弱点というより、集約型の家計管理に共通するトレードオフです。
家計管理を続けたい人への結論
「家計簿 マネーフォワード ME」は、毎日の支出をただ記録するだけでなく、銀行、クレジットカード、現金、資産をまとめて見ながら家計を調整したい人に向いています。自動連携、レシート読み取り、シェアボードを組み合わせれば、一人暮らしの支出確認から家族の生活費管理まで幅広く使えます。
評価4.3、500万以上のインストールという規模からも、多くの人に利用されていることが分かります。ただ、人気があるから誰にでも最適というわけではありません。入力を最小限にしたい人、独自の費目を自由に作りたい人、金融情報をまとめる必要がない人には、もっと単純な選択肢のほうが合います。
私なら、まず無料で普段使う口座とカードだけを登録し、数日間は明細の確認に集中します。その後、レシート読み取りとシェアボードを必要に応じて加えます。最初からすべてを管理しようとせず、家計の判断に使える情報だけを残す運用にすると、速度、安定感、続けやすさのバランスを取りやすいです。
結論として、これは「入力が楽なだけの家計簿」ではなく、家計と資産を一緒に見直すためのアプリです。月の途中でお金の流れを把握したい人や、家族と支出を共有したい人には、私は友人にもすすめられます。一方で、簡単なメモだけを求める人には機能が多いでしょう。自分が必要とする管理の深さを見極めたうえで試すなら、家計簿 マネーフォワード MEは日々の数字を行動に変えやすい、実用的な選択肢です。
家計簿 マネーフォワード ME:人気の資産管理&支出管理に関するよくある質問
家計簿 マネーフォワード MEはどのようなアプリですか?
家計簿 マネーフォワード MEは、銀行口座、クレジットカード、電子マネー、ポイントサービスなどを連携し、日々のお金の流れをまとめて管理できる家計簿・資産管理アプリです。手入力にも対応しており、支出の自動分類、資産残高の確認、月ごとの収支分析などを一つの画面で確認できます。複数の金融サービスを利用している人ほど便利さを感じやすい設計です。
無料で利用できますか?有料プランとの違いは何ですか?
基本的な家計簿機能は無料で利用できますが、無料プランでは連携できる金融サービスの数や利用できる機能に制限があります。有料のプレミアムサービスに登録すると、より多くの口座やカードを連携できるほか、過去のデータ閲覧、詳細な分析、広告表示の軽減など、資産管理を継続しやすい機能が追加されます。料金や提供内容は変更される可能性があるため、登録前にアプリ内の最新情報を確認してください。
銀行口座やクレジットカードを連携しても安全ですか?
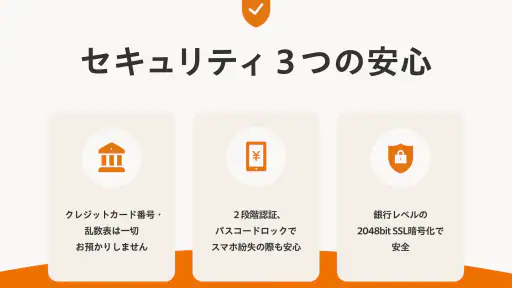
金融サービスを連携する際は、各サービスの認証情報や公式の認証画面を利用して接続します。マネーフォワード MEでは、金融機関のログイン情報をアプリ側で直接管理する方式ではなく、接続先に応じた認証方法が採用されています。ただし、スマートフォンの紛失や不正利用に備えて、端末ロック、アプリのパスコード、生体認証を設定し、利用規約とプライバシーポリシーも確認してから使うことをおすすめします。
支出の自動分類は正確ですか?手動で修正できますか?
連携した取引内容は、店舗名や過去の利用履歴などをもとに自動で費目へ分類されます。日常的な買い物では比較的スムーズに整理できますが、現金利用、複合的な支払い、店舗名が分かりにくい明細などは、意図した分類にならない場合があります。その際は費目やメモを手動で変更でき、修正内容を学習させることで、次回以降の分類を自分の使い方に近づけられます。
家族で共有したり、現金の支出を記録したりできますか?
現金で支払った買い物も、手入力によって家計簿へ追加できます。レシートを見ながら金額、費目、日付、メモなどを登録できるため、口座やカードを使わない支出もまとめて管理可能です。家族で使う場合は、共有方法やアカウントの扱いを事前に確認しましょう。家族全員が同じアカウントを使うより、プライバシーや権限を考慮して適切な運用方法を選ぶことが大切です。
メリット
- 銀行・クレジットカードなどをまとめて管理できる
- レシート撮影で支出入力の手間を減らせる
- カテゴリ別のグラフでお金の流れを把握しやすい
- 家計簿を家族と共有して管理できる
- 資産残高やポイントまで一画面で確認できる
デメリット
- 無料版は連携できる金融サービス数に制限がある
- 多機能なため初めて使う人は設定に迷いやすい
- 金融機関との連携が一時的に切れる場合がある
- 自動取得データのカテゴリが誤分類されることがある
- 詳細な機能の利用にはプレミアム会員登録が必要


